EL «PROCEDIMIENTO» DE VERIFICACIÓN TRIBUTARIA
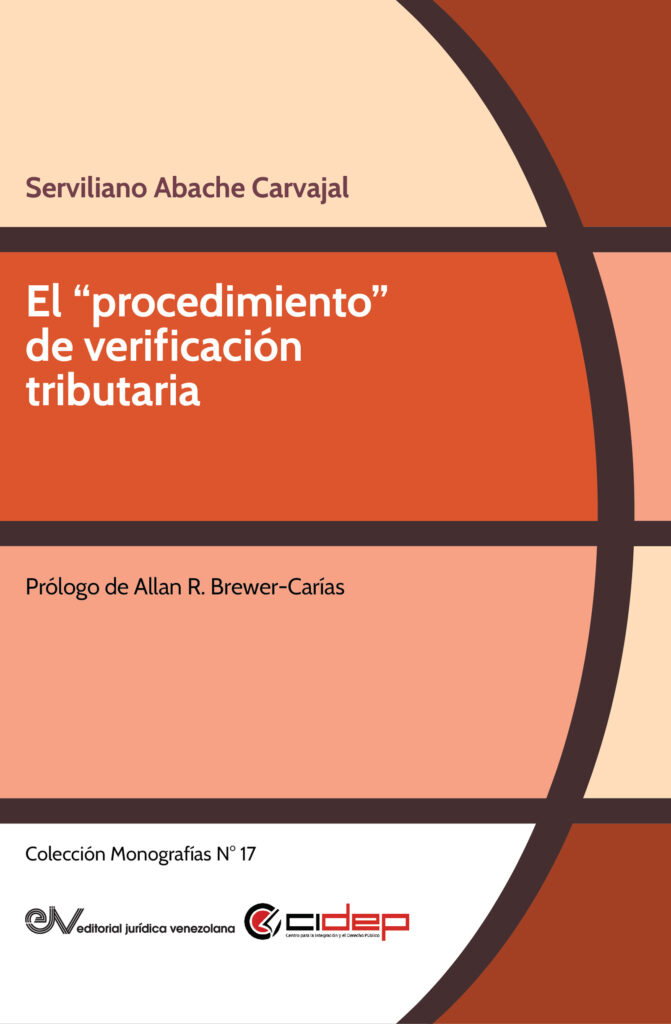
Serviliano Abache Carvajal | Colección Monografías N° 17, ISBN979-8-90529-016-9, 2026, pp. 246.
Enlace de compra: Amazon (versión física y digital). También disponible en Barnes & Noble, Casa del Libro, Apple Books y demás librerías globales.
El libro estudia el procedimiento de verificación tributaria en el marco legal y constitucional venezolano. A través de un recorrido histórico, normativo y jurisprudencial, el autor analiza la evolución de este mecanismo inquisitivo desde el Código Orgánico Tributario de 2001 hasta las reformas de 2014 y 2020.
Se abordan sus características, las diferencias con la fiscalización, las limitaciones normativas y los conflictos de inconstitucionalidad generados en su aplicación. Con especial detalle, se examinan figuras controversiales como los antiguos «reparos de escritorio», las recientes «verificaciones inmediatas» y los «reparos de pantalla» virtuales (destacando el caso de la contribución especial de pensiones), así como sus implicaciones restrictivas frente a garantías fundamentales.
El autor
Serviliano Abache Carvajal es abogado mención magna cum laude y Especialista en Derecho Tributario mención Honorífica (summa cum laude) de la Universidad Central de Venezuela. Es Máster en Argumentación Jurídica mención Sobresaliente de la Universidad de Alicante, y Experto en Fiscalidad Internacional y Doctor en Derecho mención Sobresaliente cum laude de la Universidad de Santiago de Compostela. Es profesor y coordinador de la Especialización en Derecho Tributario de la Universidad Central de Venezuela.
Índice
PRÓLOGO DE ALLAN R. BREWER-CARÍAS
PRESENTACIÓN
CAPÍTULO I: REGULACIÓN, INCONGRUENCIAS E INCONSTITUCIONALIDAD DEL PROCEDIMIENTO DE VERIFICACIÓN TRIBUTARIA DEL CÓDIGO ORGÁNICO TRIBUTARIO DE 2001
I. El procedimiento de verificación tributaria regulado en el Código Orgánico Tributario de 2001
1. Delimitación conceptual de los procedimientos tributarios abordados
A. Determinación tributaria
B. Fiscalización tributaria
C. Verificación tributaria
2. El procedimiento sancionador
3. Breves comentarios sobre los antecedentes del procedimiento de verificación tributaria en la legislación venezolana
A. Leyes anteriores a los Códigos Orgánicos Tributarios
B. Códigos Orgánicos Tributarios de 1982, 1992 y 1994
4. El procedimiento de verificación tributaria establecido en el Código Orgánico Tributario de 2001
A. Concepto del procedimiento de verificación tributaria
B. Tipos de procedimientos de verificación tributaria
C. Diferencias entre el procedimiento de verificación tributaria y el procedimiento de fiscalización tributaria
a. Según la actividad desarrollada en los procedimientos
b. Según el lugar donde se realizan los procedimientos
c. Según la fuente de la información y los medios utilizados en los procedimientos
d. Según las formas y momentos de determinación que tienen lugar en los procedimientos
e. Según los supuestos de procedencia de los procedimientos
f. Según la notificación o no del inicio de los procedimientos
g. Según la instrucción o no del sumario administrativo en los procedimientos
II. Incongruencias e inconstitucionalidad del procedimiento de verificación tributaria regulado en el Código Orgánico Tributario de 2001
1. Incongruencias del procedimiento de verificación tributaria del Código Orgánico Tributario de 2001
A. ¿Es la verificación tributaria verdaderamente un procedimiento administrativo?
B. El procedimiento de fiscalización tributaria contenido en el artículo 180 del Código Orgánico Tributario de 2001
C. Reedición del inconstitucional parágrafo primero del artículo 149 del Código Orgánico Tributario de 1994
2. Inconstitucionalidad del procedimiento de verificación tributaria del Código Orgánico Tributario de 2001
A. El principio de legalidad administrativa y la supremacía constitucional
B. Garantía del debido proceso o due process of law
C. Derecho a la defensa
D. Derecho a la información y participación
E. Derecho a ser oído o de contradicción (audire alteram partem)
F. Derecho de promover y evacuar pruebas
G. Derecho a la presunción de inocencia
3. Violación a los derechos y garantías constitucionales del contribuyente en el procedimiento de verificación tributaria
Conclusión
CAPÍTULO II: LOS PROCEDIMIENTOS DE VERIFICACIÓN DE DECLARACIONES Y CUMPLIMIENTO DE DEBERES FORMALES DEL CÓDIGO ORGÁNICO TRIBUTARIO DE 2014
I. Los procedimientos de verificación en el Código Orgánico Tributario de 2014: análisis descriptivo de los artículos 182 al 186
1. Concepto del procedimiento de verificación tributaria
2. Características del procedimiento de verificación tributaria
3. Tipos de verificaciones tributarias
A. Verificación de declaraciones tributarias
B. Verificación de deberes formales
4. La «cosa determinada» en los procedimientos de verificación
II. Inconstitucionalidad de los procedimientos de verificación tributaria establecidos en el COT/2014: análisis crítico a la luz del artículo 49 de la Constitución
CAPÍTULO III: PRAXIS (ADMINISTRATIVA Y JUDICIAL) EN TORNO AL PROCEDIMIENTO DE VERIFICACIÓN TRIBUTARIA: CASOS IMPUESTO SOBRE SUCESIONES E IMPUESTO AL VALOR AGREGADO
I. Análisis crítico de la praxis administrativa (de hace más de una década): los entonces «reparos de escritorio» en materia de Impuesto Sobre Sucesiones e Impuesto al Valor Agregado
II. Análisis crítico de la praxis judicial (2004-2009)
Reflexión final
CAPÍTULO IV: TRAS LA JUSTICIA CONVENCIONAL. ANÁLISIS JURISPRUDENCIAL DEL DERECHO HUMANO A LA DEFENSA EN EL PROCEDIMIENTO DE VERIFICACIÓN TRIBUTARIA
I. Los tratados de derechos humanos y su consagración constitucional en Venezuela
II. El derecho a la defensa en la Convención Americana sobre Derechos Humanos y en el Pacto Internacional de Derechos Civiles y Políticos
III. Tras la justicia convencional. El golpe de timón sobre el ejercicio del derecho humano a la defensa durante el procedimiento de verificación, en la sentencia N° 531 de 27-04-2011 de la Sala Político-Administrativa del Tribunal Supremo de Justicia
IV. Una (sencilla) propuesta de solución interpretativa al galimatías jurisprudencial
Reflexión final
CAPÍTULO V: LAS «VERIFICACIONES INMEDIATAS» DE DEBERES FORMALES Y LA EFICACIA DE LOS ACTOS TRIBUTARIOS EN EL CÓDIGO ORGÁNICO TRIBUTARIO DE 2020, A PROPÓSITO DE UNA NUEVA PRÁCTICA DE LA ADMINISTRACIÓN TRIBUTARIA
I. Sobre la eficacia de los actos administrativos, en general
II. Sobre la eficacia de los actos tributarios, en particular, y las «verificaciones inmediatas» de deberes formales
Reflexión final
CAPÍTULO VI: LA VERIFICACIÓN TRIBUTARIA (VIRTUAL) Y LOS NUEVOS «REPAROS DE PANTALLA» BAJO EL CÓDIGO ORGÁNICO TRIBUTARIO DE 2020. EL CASO DE LA CONTRIBUCIÓN ESPECIAL DE PENSIONES
I. ¿en dónde habíamos quedado? Más preguntas que respuestas
II. Las cuestiones de forma y fondo de los «reparos de pantalla»: ¿cómo llegamos y dónde estamos?
1. ¿Cómo llegamos…? La cuestión de forma: los derechos al debido proceso y a la defensa del contribuyente
A. La verificación tributaria (virtual) y los nuevos «reparos de pantalla»
B. Las (¿motivadas?) «planillas de resolución y liquidación»: entre lo exiguo y lo ausente
2. ¿…y dónde estamos? La cuestión de fondo: respuestas (administrativas) a algunas preguntas (técnicas) sobre los principios (y derechos) constitucionales a la irretroactividad y a la legalidad tributaria
A. Los períodos revisados: de nuevo sobre la vigencia de la Ley de Protección de Pensiones
B. Sin hecho (y base) imponible… no hay paraíso: la falta de actividad económica y de trabajadores
III. A modo de reflexión final: ¿a dónde vamos? Impugnar o no impugnar… Ésa es (¿o era?) la pregunta: entre la terminación (oportuna) en sede administrativa o la continuación (prolongada) en sede judicial
CAPÍTULO VII: EL PROCEDIMIENTO DE VERIFICACIÓN Y LA RESPONSABILIDAD PATRIMONIAL DEL ESTADO
I. Generalidades sobre la responsabilidad patrimonial del Estado
II. Fundamento constitucional, legal y jurisprudencial de la responsabilidad patrimonial del Estado venezolano
III. El procedimiento de verificación y la responsabilidad patrimonial del Estado
1. El procedimiento de verificación y la responsabilidad patrimonial del Estado administrador
2. El procedimiento de verificación y la responsabilidad patrimonial del Estado juez
3. El procedimiento de verificación y la responsabilidad patrimonial del Estado legislador
Conclusiones
CAPÍTULO VIII: LA VERIFICACIÓN A MÁS DE CUARENTA AÑOS DE CODIFICACIÓN TRIBUTARIA EN VENEZUELA. CRÓNICA LEGISLATIVA, ADMINISTRATIVA Y JURISPRUDENCIAL
I. Crónica legislativa: la (pseudo) evolución normativa en los cuatro períodos de la verificación
1. La precodificación y la regulación en normas aisladas de facultades verificadoras: período 1918-1982
2. La codificación de acuerdo con el Modelo de Código Tributario para América Latina (MCTAL), preparado por el Programa Conjunto de Tributación OEA-BID: período 1982-2001
3. La codificación de acuerdo con el Modelo de Código Tributario preparado por el Centro Interamericano de Administraciones Tributarias (MCIAT): período 2001-2014
4. La codificación sui generis de acuerdo con el paradigma imperante: período 2014-presente
II. Crónica administrativa: repaso diacrónico de los problemas en la aplicación de la verificación
1. La génesis del problema: los entonces llamados «reparos de escritorio»
2. La agudización del problema: las clausuras de establecimientos
3. La evolución del problema: los reparos en materia sucesoral y por retenciones de IVA
4. Las nuevas caras del problema: las «verificaciones inmediatas» y los «reparos de pantalla»
III. Crónica judicial: los vaivenes (involutivos) de la jurisprudencia sobre la verificación
1. Las sentencias de la otrora Corte Suprema de Justicia en Sala Político-Administrativa, dictadas entre 1995 y 1996: el inicio del galimatías conceptual
2. Las sentencias de los Tribunales Superiores de lo Contencioso Tributario, dictadas entre 2004 y 2009: el crepúsculo jurisprudencial
3. Las sentencias del Tribunal Supremo de Justicia, en Sala Político-Administrativa, dictadas entre 2011 y 2025: el vestigio del ocaso
IV. Estatus sincrónico: la responsabilidad patrimonial del Estado en la verificación
Conclusiones
CONCLUSIONES